Campanhas
CHANGAN * LEAPMOTOR * CITROEN * TOYOTA * XPENG * BYD * PEUGEOT * OPEL * JEEP * HONDA * HYUNDAI * KIA
Campanhas
Close icon
Hamburguer Menu
Guia do Automóvel - Logo

Incentivos para Aquisição de Veículos Elétricos e PHEV em 2025: Um Guia para Particulares e Empresas

Descobre todos os incentivos e benefícios fiscais para carros elétricos e híbridos em 2025. Neste artigo, exploramos todos os impostos que incidem sobre as viaturas, desde o ISV ou o IUC, o IVA e a tributação autónoma, bem como as isenções e reduções aplicáveis e os incentivos fiscais aplicáveis à aquisição de veículos elétricos e híbridos em Portugal para o ano de 2025.
Nuno Poço
Nuno Poço
Incentivos para Aquisição de Veículos Elétricos e PHEV em 2025: Um Guia para Particulares e Empresas

Organizamos primeiro a informação por tipo de impostos ou taxa, explicando o que cada um significa e em que momento é devido. Além disso, destacamos as diferenças entre os benefícios disponíveis para particulares e empresas. Por fim, para facilitar a consulta, incluímos um quadro resumo no final, que sintetiza os benefícios por tipo de beneficiário (particulares Vs empresas).

No nosso simulador de poupança com benefícios fiscais, é possível calcular todas as isenções e benefícios em cada carro.

Incentivos directos para Aquisição de Veículos Elétricos em 2025: Um Guia para Particulares e Empresas

Para 2025 estão previstos incentivos para a compra de elétricos. Destinados a impulsionar a transição para a mobilidade elétrica, estes incentivos diretos têm uma dotação orçamental, com despesa realizada através do Fundo Ambiental. Particulares ou empresas, podem assim candidatar-se à atribuição do incentivo, mas com regras específicas para cada caso.

Incentivos para Particulares:

Os particulares podem candidatar-se a um incentivo de 4.000€ para a compra de um veículo 100% elétrico. No entanto, existem duas condições importantes a cumprir:

Limite de Preço: O valor total da fatura do veículo elétrico, incluindo IVA e todas as despesas, não pode ultrapassar os 38.500€.

Abate de Veículo: É obrigatório o abate de um veículo a combustíveis fósseis com mais de 10 anos de idade. Isto significa que o veículo antigo deve ser inutilizado e entregue para abate.

Dotação Orçamental: Estão previstos - para o caso de veículos ligeiros de passageiros - incentivos para 1.050 candidaturas, ou seja, uma dotação orçamental de 4.200.000€.

Incentivos para IPSS e Entidades Sociais:

Instituições Particulares de Solidariedade Social (IPSS) e outras entidades de cariz social podem beneficiar de um incentivo no valor de 5.000€, para a aquisição de veículos 100% elétricos, mantendo-se o limite de preço de 38.500€ - incluindo IVA e todas as despesas - e a condição do abate de um veículo antigo. Neste caso, a dotação orçamental é de 2.000.000€, ou seja, estão previstas verbas suficientes para 400 candidaturas aprovadas.

Incentivos para Empresas:

As empresas podem receber apoios para a aquisição de veículos ligeiros de mercadorias (!) 100% elétricos. Existe também uma dotação orçamental para este programa:

Dotação Orçamental: O apoio está limitado a 200 candidaturas ou a um valor total de 1.200.000€.

Candidaturas por Empresa: Cada empresa pode apresentar um máximo de duas candidaturas.

Valor do Incentivo:* O incentivo por candidatura é de 6.000€**.

ISV e IUC: Isenções e reduções

O ISV - Imposto Sobre Veículos - é um imposto sobre matrículas de viaturas novas ou importadas. É pago apenas no momento do pedido de matrícula e não se repete ao longo da vida do carro. Esta verba de imposto - ISV - soma-se às outras rubricas na factura de compra de um carro novo, como o valor base da viatura, os opcionais de equipamento, a pintura metalizada ou as despesas de legalização e transportes. Tal como todas elas, também o ISV está sujeito ao IVA.

Calcula-se aplicando uma taxa sobre a cilindrada e uma taxa sobre as emissões de CO2. A fórmula de cálculo não será tratada aqui neste artigo, mas podem consultar as tabelas no site ‘Imposto Sobre Veículos’ onde esta informação aparece explícita.

O IUC - Imposto único de Circulação -, por outro lado, é um imposto que incide sobre a propriedade de um veículo e cujo pagamento se repete todos os anos no mês da matrícula.

O Guia do Automóvel tem estes impostos discriminados para todos os modelos. Na tab dos preços e fichas técnicas de cada modelo, aparece um botão de ‘Preço detalhado’ junto ao PVP de cada versão.

Existem, no entanto, isenções e reduções quer para o ISV quer para o IUC, nos casos de veículos elétricos e híbridos:

Os veículos exclusivamente elétricos estão isentos do pagamento de ISV e de IUC, enquanto que os veículos híbridos - PHEV e HEV - podem usufruir de uma redução no ISV. Assim, os HEV com autonomias em modo elétrico superiores a 50 kms e com emissões inferiores a 50g CO2/Km têm uma redução de 40% no ISV. Já os PHEV com autonomias superiores a 50 Kms e emissões inferiores a 50g de CO2/km usufruem de uma redução de 75%.

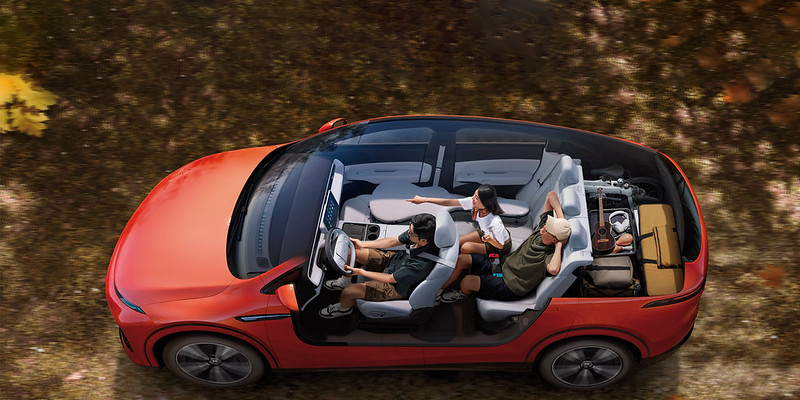
Xpeng G9
Xpeng G9
As reduções de ISV para veículos híbridos (HEV e PHEV) estão condicionadas ao cumprimento de requisitos de emissões de CO2 e autonomia em modo elétrico, como indicado na tabela.
Incentivos para Aquisição de Veículos Elétricos e PHEV em 2025: Um Guia para Particulares e Empresas

Dedução de IVA em Veículos: Quem pode deduzir? Em que tipo de veículos?

A dedução do IVA na aquisição de veículos é um tema que não interessa a todas as entidades. Aqui procuramos esclarecer que entidades podem deduzir IVA e quais os tipos de veículos que conferem o direito à dedução.

Quem Pode Deduzir o IVA?

Têm direito à dedução do IVA os sujeitos passivos do imposto, ou seja, empresas com a obrigação de cobrar IVA nas suas operações e com obrigação de o entregar ao estado. Nesse caso, as empresas têm o direito a deduzir o IVA suportado nos encargos relacionados com essa sua atividade.

Os particulares não têm direito a deduzir IVA - esta é uma questão que nos colocam algumas vezes no contexto da compra de um carro elétrico -, trata-se de um benefício exclusivo para as empresas.

Tipos de Veículos e Limites para Dedução de IVA:

A dedução do IVA não é igual para todos os veículos. Depende do tipo de viatura e da sua utilização pela empresa.

As empresas vão poder deduzir o IVA de veículos ligeiros de mercadorias com o máximo de 3 lugares, porque se considera que essas viaturas são usadas exclusivamente para o transporte de bens. Por exemplo, as pick-ups mais luxuosas, de 5 lugares, deixaram de conferir o direito à dedução, porque se considerava que não eram usadas exclusivamente para a actividade da empresa. Incompreensivelmente, o mesmo aconteceu com as pick-ups menos luxuosas, de cabine dupla e com caixa de madeira, por terem 5 lugares.

Relativamente às viaturas de turismo, ligeiros de passageiros, estas estão excluídas do direito à dedução, mas há uma excepção que se aplica a viaturas 100% elétricas - até ao limite de 62.500€ -, ou aos PHEV - com limite de preço até aos 50.000€.

Para facilitar vamos organizar a informação numa tabela:

Limites de dedução do IVA: BEV e PHEV

-Notas Importantes:

  1. Uso Exclusivo: Em todos os casos, a dedução total ou parcial do IVA só é permitida se o veículo for usado exclusivamente para fins profissionais da empresa.

  2. Limites: Os limites de preço indicados nas tabelas são valores máximos sem IVA incluído.

  3. Dedução IVA na totalidade para veículos usados exclusivamente no transporte de mercadorias, com máximo de 3 lugares.

  4. Para veículos elétricos com preço de aquisição até 62.500€, a dedução é total

  5. Para veículos Híbridos plug-in com preço de aquisição até 50.000€, a dedução é total

  6. Só 50% do IVA é dedutível para veículos a GPL ou GNV, até ao limite de 37.500€.

  7. Os ligeiros de passageiros (incluindo HEV) não conferem direito à dedução.

Tributação autónoma em Veículos: Um Guia para Empresas

A tributação autónoma é um imposto adicional que incide sobre determinado tipo de despesas que suscitam dúvidas à autoridade tributária. Determinados tipos de gastos não estão diretamente ligados à operação da empresa, como o estão a maioria dos encargos de produção, serviços especializados ou o custo das matérias. Por não se conseguir estabelecer uma relação direta com a produção de bens e serviços, suscitam dúvidas e visam desincentivar esse tipo de despesas. É esse o caso de despesas de representação, ajudas de custo ou encargos com viaturas, incluindo a aquisição de veículos, mas também despesas com combustíveis, seguros ou despesas de manutenção e reparação.

Relativamente aos valores de aquisição existem 4 escalões de tributação autónoma. Também aqui, viaturas elétricas, híbridos plug-in ou viaturas GPL gozam de benefícios de isenção ou redução. Colocamo-los na tabela seguinte:
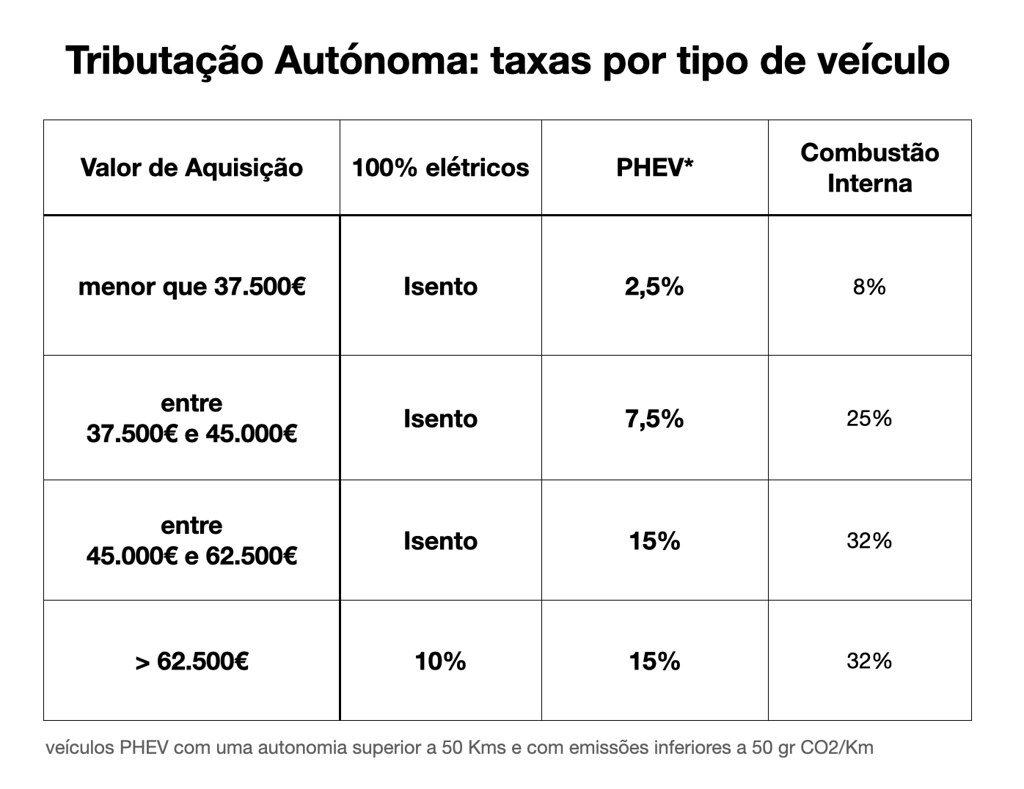
Tributação autónoma: isenções e reduções em PHEV e veículos elétricos

Também podes querer ler:

Os elétricos mais baratos em 2025
Os elétricos com maiores autonomias em 2025

Os PHEV com maiores autonomias em 2025

Incentivos para Aquisição de Veículos Elétricos e PHEV em 2025: Um Guia para Particulares e Empresas

Descobre todos os incentivos e benefícios fiscais para carros elétricos e híbridos em 2025. Neste artigo, exploramos todos os impostos que incidem sobre as viaturas, desde o ISV ou o IUC, o IVA e a tributação autónoma, bem como as isenções e reduções aplicáveis e os incentivos fiscais aplicáveis à aquisição de veículos elétricos e híbridos em Portugal para o ano de 2025.

Nuno Poço
Nuno Poço
Incentivos para Aquisição de Veículos Elétricos e PHEV em 2025: Um Guia para Particulares e Empresas

Organizamos primeiro a informação por tipo de impostos ou taxa, explicando o que cada um significa e em que momento é devido. Além disso, destacamos as diferenças entre os benefícios disponíveis para particulares e empresas. Por fim, para facilitar a consulta, incluímos um quadro resumo no final, que sintetiza os benefícios por tipo de beneficiário (particulares Vs empresas).

No nosso simulador de poupança com benefícios fiscais, é possível calcular todas as isenções e benefícios em cada carro.

Incentivos directos para Aquisição de Veículos Elétricos em 2025: Um Guia para Particulares e Empresas

Para 2025 estão previstos incentivos para a compra de elétricos. Destinados a impulsionar a transição para a mobilidade elétrica, estes incentivos diretos têm uma dotação orçamental, com despesa realizada através do Fundo Ambiental. Particulares ou empresas, podem assim candidatar-se à atribuição do incentivo, mas com regras específicas para cada caso.

Incentivos para Particulares:

Os particulares podem candidatar-se a um incentivo de 4.000€ para a compra de um veículo 100% elétrico. No entanto, existem duas condições importantes a cumprir:

Limite de Preço: O valor total da fatura do veículo elétrico, incluindo IVA e todas as despesas, não pode ultrapassar os 38.500€.

Abate de Veículo: É obrigatório o abate de um veículo a combustíveis fósseis com mais de 10 anos de idade. Isto significa que o veículo antigo deve ser inutilizado e entregue para abate.

Dotação Orçamental: Estão previstos - para o caso de veículos ligeiros de passageiros - incentivos para 1.050 candidaturas, ou seja, uma dotação orçamental de 4.200.000€.

Incentivos para IPSS e Entidades Sociais:

Instituições Particulares de Solidariedade Social (IPSS) e outras entidades de cariz social podem beneficiar de um incentivo no valor de 5.000€, para a aquisição de veículos 100% elétricos, mantendo-se o limite de preço de 38.500€ - incluindo IVA e todas as despesas - e a condição do abate de um veículo antigo. Neste caso, a dotação orçamental é de 2.000.000€, ou seja, estão previstas verbas suficientes para 400 candidaturas aprovadas.

Incentivos para Empresas:

As empresas podem receber apoios para a aquisição de veículos ligeiros de mercadorias (!) 100% elétricos. Existe também uma dotação orçamental para este programa:

Dotação Orçamental: O apoio está limitado a 200 candidaturas ou a um valor total de 1.200.000€.

Candidaturas por Empresa: Cada empresa pode apresentar um máximo de duas candidaturas.

Valor do Incentivo:* O incentivo por candidatura é de 6.000€**.

ISV e IUC: Isenções e reduções

O ISV - Imposto Sobre Veículos - é um imposto sobre matrículas de viaturas novas ou importadas. É pago apenas no momento do pedido de matrícula e não se repete ao longo da vida do carro. Esta verba de imposto - ISV - soma-se às outras rubricas na factura de compra de um carro novo, como o valor base da viatura, os opcionais de equipamento, a pintura metalizada ou as despesas de legalização e transportes. Tal como todas elas, também o ISV está sujeito ao IVA.

Calcula-se aplicando uma taxa sobre a cilindrada e uma taxa sobre as emissões de CO2. A fórmula de cálculo não será tratada aqui neste artigo, mas podem consultar as tabelas no site ‘Imposto Sobre Veículos’ onde esta informação aparece explícita.

O IUC - Imposto único de Circulação -, por outro lado, é um imposto que incide sobre a propriedade de um veículo e cujo pagamento se repete todos os anos no mês da matrícula.

O Guia do Automóvel tem estes impostos discriminados para todos os modelos. Na tab dos preços e fichas técnicas de cada modelo, aparece um botão de ‘Preço detalhado’ junto ao PVP de cada versão.

Existem, no entanto, isenções e reduções quer para o ISV quer para o IUC, nos casos de veículos elétricos e híbridos:

Os veículos exclusivamente elétricos estão isentos do pagamento de ISV e de IUC, enquanto que os veículos híbridos - PHEV e HEV - podem usufruir de uma redução no ISV. Assim, os HEV com autonomias em modo elétrico superiores a 50 kms e com emissões inferiores a 50g CO2/Km têm uma redução de 40% no ISV. Já os PHEV com autonomias superiores a 50 Kms e emissões inferiores a 50g de CO2/km usufruem de uma redução de 75%.

Xpeng G9
Xpeng G9
As reduções de ISV para veículos híbridos (HEV e PHEV) estão condicionadas ao cumprimento de requisitos de emissões de CO2 e autonomia em modo elétrico, como indicado na tabela.
Incentivos para Aquisição de Veículos Elétricos e PHEV em 2025: Um Guia para Particulares e Empresas

Dedução de IVA em Veículos: Quem pode deduzir? Em que tipo de veículos?

A dedução do IVA na aquisição de veículos é um tema que não interessa a todas as entidades. Aqui procuramos esclarecer que entidades podem deduzir IVA e quais os tipos de veículos que conferem o direito à dedução.

Quem Pode Deduzir o IVA?

Têm direito à dedução do IVA os sujeitos passivos do imposto, ou seja, empresas com a obrigação de cobrar IVA nas suas operações e com obrigação de o entregar ao estado. Nesse caso, as empresas têm o direito a deduzir o IVA suportado nos encargos relacionados com essa sua atividade.

Os particulares não têm direito a deduzir IVA - esta é uma questão que nos colocam algumas vezes no contexto da compra de um carro elétrico -, trata-se de um benefício exclusivo para as empresas.

Tipos de Veículos e Limites para Dedução de IVA:

A dedução do IVA não é igual para todos os veículos. Depende do tipo de viatura e da sua utilização pela empresa.

As empresas vão poder deduzir o IVA de veículos ligeiros de mercadorias com o máximo de 3 lugares, porque se considera que essas viaturas são usadas exclusivamente para o transporte de bens. Por exemplo, as pick-ups mais luxuosas, de 5 lugares, deixaram de conferir o direito à dedução, porque se considerava que não eram usadas exclusivamente para a actividade da empresa. Incompreensivelmente, o mesmo aconteceu com as pick-ups menos luxuosas, de cabine dupla e com caixa de madeira, por terem 5 lugares.

Relativamente às viaturas de turismo, ligeiros de passageiros, estas estão excluídas do direito à dedução, mas há uma excepção que se aplica a viaturas 100% elétricas - até ao limite de 62.500€ -, ou aos PHEV - com limite de preço até aos 50.000€.

Para facilitar vamos organizar a informação numa tabela:

Limites de dedução do IVA: BEV e PHEV

-Notas Importantes:

  1. Uso Exclusivo: Em todos os casos, a dedução total ou parcial do IVA só é permitida se o veículo for usado exclusivamente para fins profissionais da empresa.

  2. Limites: Os limites de preço indicados nas tabelas são valores máximos sem IVA incluído.

  3. Dedução IVA na totalidade para veículos usados exclusivamente no transporte de mercadorias, com máximo de 3 lugares.

  4. Para veículos elétricos com preço de aquisição até 62.500€, a dedução é total

  5. Para veículos Híbridos plug-in com preço de aquisição até 50.000€, a dedução é total

  6. Só 50% do IVA é dedutível para veículos a GPL ou GNV, até ao limite de 37.500€.

  7. Os ligeiros de passageiros (incluindo HEV) não conferem direito à dedução.

Tributação autónoma em Veículos: Um Guia para Empresas

A tributação autónoma é um imposto adicional que incide sobre determinado tipo de despesas que suscitam dúvidas à autoridade tributária. Determinados tipos de gastos não estão diretamente ligados à operação da empresa, como o estão a maioria dos encargos de produção, serviços especializados ou o custo das matérias. Por não se conseguir estabelecer uma relação direta com a produção de bens e serviços, suscitam dúvidas e visam desincentivar esse tipo de despesas. É esse o caso de despesas de representação, ajudas de custo ou encargos com viaturas, incluindo a aquisição de veículos, mas também despesas com combustíveis, seguros ou despesas de manutenção e reparação.

Relativamente aos valores de aquisição existem 4 escalões de tributação autónoma. Também aqui, viaturas elétricas, híbridos plug-in ou viaturas GPL gozam de benefícios de isenção ou redução. Colocamo-los na tabela seguinte:

Tributação autónoma: isenções e reduções em PHEV e veículos elétricos

Também podes querer ler:

Os elétricos mais baratos em 2025

Os elétricos com maiores autonomias em 2025

Os PHEV com maiores autonomias em 2025