A Waymo adianta-se à Tesla na Condução Autónoma?
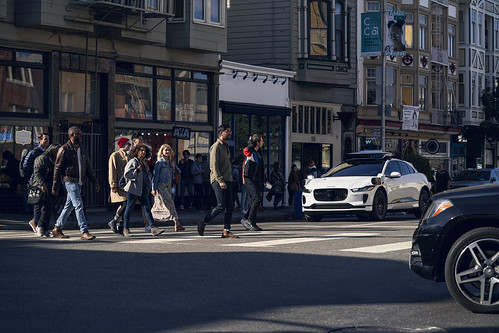
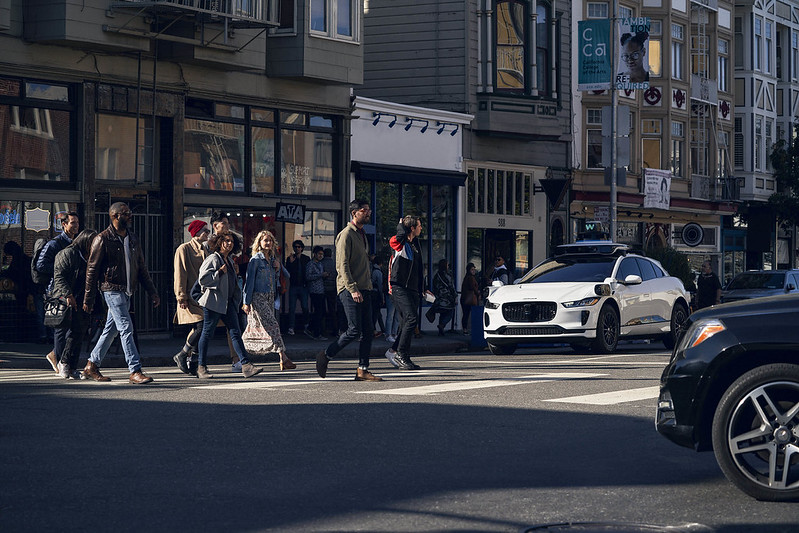
A Waymo já regista 50 mil viagens pagas num veículo autónomo, sem condutor, todas as semanas.
A Waymo adianta-se na Condução Autónoma?
Fundada como um projeto interno do Google, em 2009, a Waymo rapidamente se tornou um nome de destaque na inovação tecnológica.
Sob a liderança de Sergey Brin, um dos co-fundadores da Google, a Waymo evoluiu em 2016 para se tornar uma subsidiária da Alphabet Inc. Desde então, não só se destacou pelos seus esforços contínuos em pesquisa e desenvolvimento, mas também consolidou a sua presença no mercado através da operação comercial dos seus serviços de mobilidade autónoma.
A empresa opera principalmente em grandes cidades dos Estados Unidos, como Phoenix, no Arizona, e São Francisco e Los Angeles, na Califórnia, onde os seus serviços de transporte de passageiros sem condutor, conhecidos como 'robotáxis', asseguram mais de 50 mil viagens pagas por semana. Este impressionante número de viagens é um testemunho do impacto que a Waymo tem ao redefinir a mobilidade urbana e bem representativo da forma como os consumidores parecem aceitar a solução proposta de mobilidade, num carro sem condutor.
O objetivo principal da Waymo é desenvolver tecnologia que permita criar veículos autónomos para múltiplos propósitos, abrangendo tanto o transporte de passageiros como o de mercadorias. Esta visão ampla posiciona a empresa na vanguarda da revolução da condução autónoma, com a ambição de transformar profundamente a forma como nos deslocamos.


Uma Taxonomia para o Ecossistema da condução autónoma
O domínio da condução autónoma atrai várias empresas, cada uma com abordagens distintas e vantagens que as distinguem no mercado. Neste capítulo, o ecossistema vai-se tornando cada vez mais complexo e interligado, refletindo diferentes interesses, vantagens e especializações. Na análise que fizemos do ecossistema, optámos por agrupar os players de acordo com a sua natureza e a forma como alguns aparecem interligados.
A seguir, apresentamos uma taxonomia clara do ecossistema:
1. Os OEMs (Fabricantes de Equipamentos Originais)
Descrição do grupo: O grupo dos OEMs inclui fabricantes de automóveis tradicionais que desenvolvem ou investem em tecnologias de condução autónoma, seja diretamente ou através de parcerias com startups especializadas.
Principais players: A Tesla, por exemplo, é um expoente na busca pela autonomia total ao desenvolver de forma integral a sua própria tecnologia. Pioneira com o seu sistema Autopilot, a Tesla beneficia de uma vasta base de dados de condução em tempo real, o que potencia o desenvolvimento da sua inteligência artificial (IA), colocando a companhia numa posição de vantagem inequívoca em relação a outros fabricantes. Esta possibilidade de recolher e analisar grandes volumes de dados permite à Tesla refinar constantemente os seus algoritmos, proporcionando uma experiência de condução autónoma cada vez mais segura e eficiente.
Por outro lado, Ford, Volkswagen e GM adotam uma abordagem ligeiramente diferente. Reconhecendo a complexidade e os recursos necessários para desenvolver tecnologia de condução autónoma internamente, estes fabricantes têm optado por investir em startups especializadas, como a Argo AI e a Cruise, para acelerar o progresso e manterem-se competitivos num mercado em rápida evolução. Estas parcerias estratégicas permitem-lhes alavancar a inovação ágil e o Know-how dessas startups, possibilitando a incorporação simultanea dessas tecnologias avançadas nas suas linhas de produção.
Desta forma, enquanto a Tesla continua a avançar com a sua estratégia de desenvolvimento interno, outros OEMs apostam em colaborações e investimentos estratégicos, criando um ecossistema dinâmico e interligado na corrida pela condução autónoma. Ambos os modelos estão a contribuir significativamente para o avanço da indústria, e a diversidade de abordagens é um testemunho da complexidade e do potencial transformador desta tecnologia emergente.
Interesses na tecnologia: De uma forma geral, os OEMs pretendem obter vantagens competitivas, oferecendo veículos com funcionalidades tecnológicas cada vez mais exclusivas. Mas a Tesla , não fosse ela liderada por Elon Musk, pretende algo mais.
2. Empresas de Transporte de Passageiros Sem Condutores
Descrição do Grupo: Estas empresas operam serviços de transporte de passageiros, recorrendo apenas a veículos autónomos, principalmente para oferecer soluções de mobilidade urbana.
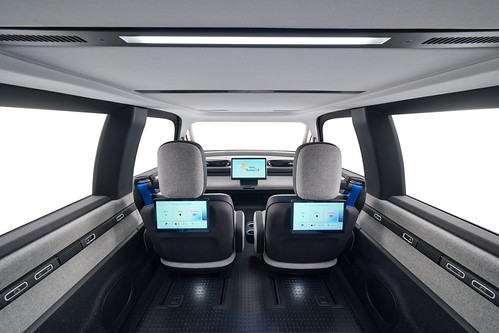
Principais players: Os principais protagonistas deste grupo de empresas são, indubitavelmente, a Waymo e a Cruise, que já referimos anteriormente. No entanto, um novo player está a emergir e promete agitar este campo competitivo: a Zoox. Adquirida pela Amazon, a Zoox está a desenvolver um veículo autónomo projetado desde raiz para ser totalmente autónomo, o que significa que merece uma atenção especial nos próximos meses. A abordagem inovadora da Zoox, aliada à vasta infraestrutura e recursos da Amazon, posiciona-a como uma força a ser reconhecida no futuro próximo.
Além disso, não devemos descurar a Uber, que embora possa ter perdido o ímpeto no desenvolvimento tecnológico depois de vender a sua unidade de condução autónoma à Aurora Innovation, mantém um interesse fervoroso na tecnologia. Podemos assim antecipar que a Uber faça movimentações estratégicas importantes para não ficar para trás nesta corrida pela condução autónoma, continuando a explorar parcerias e investimentos que possam reforçar a sua posição.
Interesses na tecnologia: Estas empresas procuram essencialmente a redução de custos operacionais e, simultaneamente, aproveitar as economias de escala com movimentações mais rápidas para novos mercados. A implementação de tecnologias de condução autónoma não só oferece uma prometedora poupança nos custos, ao eliminar a necessidade de motoristas, mas também possibilita uma resposta mais ágil e eficiente quando chega a hora de avançar para diferentes regiões. Para além disso, pretendem assegurar novos padrões de segurança, reduzindo acidentes causados por erro humano. Com uma condução mais precisa e previsível, espera-se uma significativa redução nas taxas de sinistralidade. Em todo o caso, terão sempre que contar com barreiras à entrada, que são de natureza legal ou então relacionados com a expansão de serviços adequados necessários ou complementares.
3. Empresas Focadas no Transporte de Mercadorias e Logística
Descrição: Estas empresas operam predominantemente no sector de distribuição de mercadorias e utilizam veículos de condução autónoma para reduzir os custos operacionais na cadeia de distribuição, eliminando a necessidade de motoristas, mas também procuram aumentar a eficiência e a rapidez das suas operações.
Players: Empresas como a Aurora Innovation ou como a Amazon destacam-se neste grupo, redefinindo o panorama da logística moderna, lideram o sector para uma nova era de automatização e eficiência.
Interesses na tecnologia: Empresas como a Amazon que operam um e-marketplace horizontal, mas também operam no sector da logística oferecendo a sua eficiência de armazenamento e distribuição a outras empresas, desenvolvem soluções de condução autónoma por forma a otimizarem custos de transporte, melhorarem a eficiência das entregas e fazerem face ao aumento de escala nas operações. Por exemplo, a Amazon tem planos ambiciosos para utilizar drones em larga escala, através do serviço de entregas Amazon Prime Air. Ainda de referir que o investimento da Amazon na Zoox, poderá proporcionar à companhia a oportunidade de aplicar a tecnologia quer em novas versões dos Zoox, transformados em Vans especificamente adaptadas para transporte e logística. Há ainda a possibilidade de integrar a tecnologia nas Vans da Rivian, que a Amazon já utiliza para distribuição.
4. Fornecedores de Tecnologia
Descrição: Empresas que desenvolvem tecnologias e plataformas que são fundamentais para a condução autónoma, mas não operam diretamente veículos autónomos.
Players: Podemos identificar empresas como a Nvidia (que já referimos num artigo anterior), ou empresas como a Mobileye. A Nvidia fornece o Nvidia Drive, uma plataforma de computação que oferece um ‘pack‘ completo de hardware e software, para o desenvolvimento de veículos autónomos. Esta plataforma inclui a capacidade de percepção de ambiente, mapas de alta definição, navegação e IA para reconhecimento de objetos. A Mobileye, por outro lado, é uma participada da Intel que desenvolve tecnologias relacionadas com sensores de radar e sistemas ADAS.
Interesses: Estas empresas pretendem desenvolver e aperfeiçoar tecnologias relacionadas com inteligência artificial e processamento de dados, para cooperar com OEMs e outros players, fornecendo infraestrutura e know-how para que os seus clientes possam desenvolver e operar veículos autónomos.
5. Empresas de Serviços e Aplicações Complementares
Descrição: Empresas que oferecem serviços complementares à condução autónoma, incluindo seguros, mapeamento, conectividade e regulamentação.
Principais players: Aparecem-nos players muito diversos, como a Here Technologies ou a TomTom que tem investido fortemente em mapas de alta-definição. A Waymo, que já mencionamos no primeiro grupo, desenvolve a sua própria solução de mapeamento HD. As principais consultoras devem posicionar-se como os principais especialistas na preparação de regulamentação e trabalharão com privados e diretamente com os governos e legisladores. Por outro lado, podem aparecer novas seguradoras especializadas em condução autónoma, sendo também de esperar que as seguradoras tradicionais desenvolvam produtos específicos.
Interesses na tecnologia: Este grupo pretende essencialmente aproveitar novas oportunidades de mercado criadas pela evolução da condução autónoma e providenciar serviços críticos que suportam e facilitam uma operação segura e eficiente de veículos autónomos.
Situação na Europa: Restrições Regulamentares
A implantação de serviços de condução autónoma na Europa, e até mesmo a circulação de veículos com capacidades de condução autónoma, enfrenta diversos desafios legais. As restrições incluem normas rigorosas de segurança e homologação, que podem variar significativamente entre os países da União Europeia. Além disso, existem preocupações adicionais relacionadas com a privacidade, especialmente na forma como os dados são recolhidos e geridos.
Para superar esses obstáculos, será fundamental alcançar uma harmonização regulamentar entre os estados-membros, um processo que vai ser demorado. A implementação de testes-piloto e o incentivo às parcerias público-privadas serão essenciais para pavimentar este caminho. Estes testes-piloto permitirão identificar e resolver problemas práticos, garantindo regulamentações finais pragmáticas e eficazes.
A colaboração entre entidades governamentais e o sector privado será crucial para redigir regulamentações que garantem a inovação ao mesmo tempo que protegem a segurança e a privacidade.